
一张图看懂为什么富人越富、穷人越穷——核心不在于赚多少,而在于钱往哪儿流
引言:财富差距的本质是什么?
为什么有些人收入不高却能积累财富,而有些人收入不低却始终捉襟见肘?
为什么穷人越来越穷、富人越来越富——这中间的差距,真的只是因为赚钱能力不同吗?
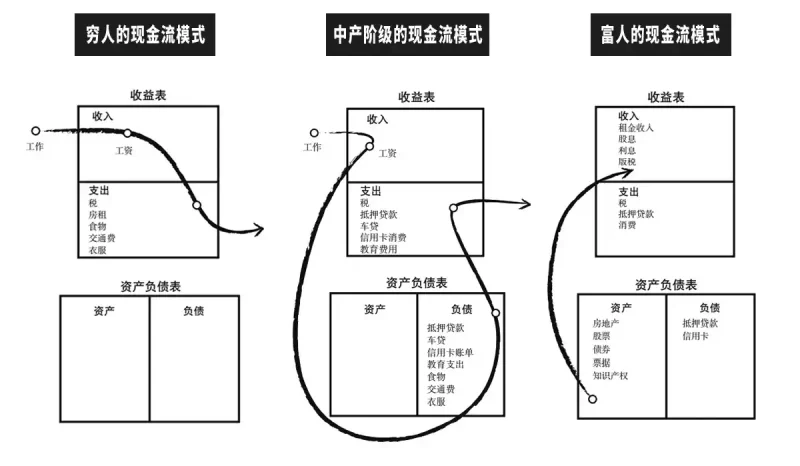
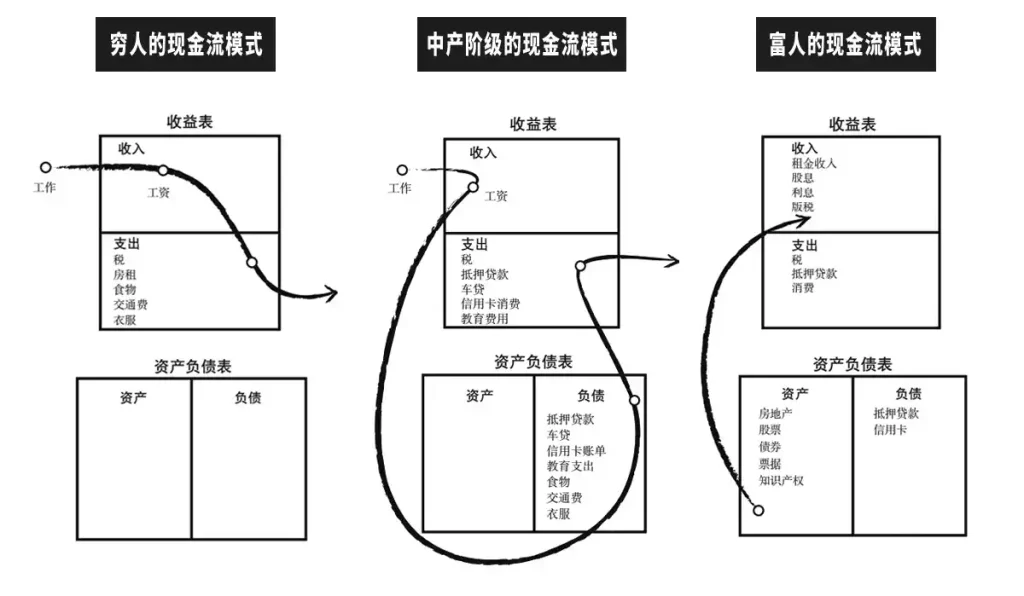
这张图给出了一个非常清晰的答案:差距不在收入,在“现金流”的方向。
本文将为你详细拆解穷人、中产阶级和富人三种截然不同的现金流模式,帮你理解财富积累的核心逻辑。
一、三种现金流模式的对比
图片将三类人群的财务状况用“收益表(收入-支出)”和“资产负债表(资产-负债)”两个维度来呈现,形成三组清晰的对比。
| 对比维度 | 穷人 | 中产阶级 | 富人 |
|---|---|---|---|
| 收入来源 | 工资(单一) | 工资(单一) | 租金、股息、利息、版税等多元化收入 |
| 支出方向 | 税、房租、食物、交通费、衣服等 | 税、抵押贷款、车贷、信用卡消费、教育费用等 | 支出在总收入中占比较小 |
| 资产状况 | 几乎没有资产 | 有房产、车产,但同时伴随大量负债 | 房地产、股票、债券、知识产权等持续积累 |
| 负债状况 | 无明显负债 | 抵押贷款、车贷、信用卡账单 | 较少或不依赖消费型负债 |
| 现金流方向 | 收入 → 支出(全部消耗) | 收入 → 负债(大部分用于偿还债务) | 收入 → 资产 → 收入(正向循环) |
核心逻辑:
- 穷人:赚多少,花多少,钱从手里流过,留不下任何东西。
- 中产阶级:赚得多,花得更多,用负债(贷款)支撑消费升级,钱流向了银行。
- 富人:赚到的钱先买资产,资产再产生收入,收入再买更多资产——形成一个正向增强的闭环。
二、穷人:为生存而劳动的循环
特征
穷人的现金流模式是单向线性的:
收入(唯一来源:工资) → 支出
收入端
穷人的收入几乎完全依赖工资,即通过出卖自己的时间和劳动力换取报酬。一旦停止工作,收入立刻归零。
支出端
穷人的支出全部用于基本生活消费:
- 税(强制扣除)
- 房租
- 食物
- 交通费
- 衣服
核心问题
没有余力购买资产。
穷人的收入刚好覆盖支出,甚至入不敷出,没有任何剩余可以去购买那些能带来被动收入的东西(如房产、股票、知识产权等)。所有赚到的钱,都以消费的形式流出了。
一句总结
穷人拿到钱,钱去买了“消耗品”(食物、衣服、交通),消耗品化为乌有,什么也没留下。
三、中产阶级:被负债拖累的“虚假繁荣”
特征
中产阶级的现金流模式是收入 → 负债 → 支出:
收入(唯一来源:工资) → 偿还贷款 → 消费
收入端
中产阶级同样高度依赖工资。虽然工资水平远高于穷人,但收入结构仍然是单一的——只有一份工资,没有或很少有被动收入。
支出端
中产阶级的支出远比穷人复杂,最大的特征是大量债务支出:
- 税
- 抵押贷款(房贷)
- 车贷
- 信用卡账单
- 教育费用(孩子补习、留学等)
- 消费(旅游、电子产品、品质生活等)
核心问题
赚得多,花得更多;收入升级了,消费和负债也同步升级。
中产阶级赚到更多钱后,会把钱用来“提高生活质量”——换更大的房子、买更好的车、让孩子上更好的学校、消费更高档的商品。这每一项都伴随着新的债务。
他们以为自己在买资产,实际上是在创造负债:
| 购买的“资产” | 实质是 |
|---|---|
| 房子 | 每月要还抵押贷款的负债 |
| 车子 | 每月要还车贷、付油费保险的负债 |
| 信用卡消费 | 每月要还利息的负债 |
一句总结
中产阶级拿到钱,钱去买了“负债”(房贷、车贷、信用卡),负债每月吞噬现金流,让他们永远无法停下来。
四、富人:让钱为自己工作的正向循环
特征
富人的现金流模式是闭环循环:
收入 → 购买资产 → 资产产生收入 → 更多收入 → 购买更多资产
收入端
富人的收入高度多元化,不依赖单一工资:
- 租金收入(房产出租)
- 股息(股票分红)
- 利息(债券或存款利息)
- 版税(知识产权如专利、书籍、音乐等)
这些收入统称为被动收入——不需要每天付出时间就能持续获得的收入。
资产端
富人的资产持续积累:
- 房地产(出租产生租金)
- 股票(分红产生股息)
- 债券(利息产生收益)
- 知识产权(版税产生持续收入)
核心逻辑
富人的核心策略:用收入买资产,用资产产生收入,收入再买更多资产。
这是一个正向增强循环:
更多资产 → 更多被动收入 → 更多钱买资产 → 更多被动收入……
这个循环一旦建立,财富就会像滚雪球一样自动增长。
一句总结
富人拿到钱,钱去买了“资产”(房产、股票、知识产权),资产每月产生收入,收入再去买更多资产。钱在为他工作,而不是他在为钱工作。
五、三种模式的本质区别
| 维度 | 穷人 | 中产阶级 | 富人 |
|---|---|---|---|
| 钱的流向 | 收入 → 消费 | 收入 → 负债 → 消费 | 收入 → 资产 → 收入 |
| 财务结果 | 消耗殆尽 | 被利息吞噬 | 持续积累 |
| 对工作的依赖 | 高度依赖 | 高度依赖 | 低依赖 |
| 财务自由度 | 极低 | 低(被债务锁定) | 高(被动收入覆盖支出) |
核心差异只有一点
穷人买消耗品,中产阶级买负债,富人买资产。
同样的收入,被放在不同的位置,产生了截然不同的长期结果。
六、如何逐步建立自己的正向现金流循环?
第一步:区分“资产”与“负债”
这是最基础也最关键的一步。资产是把钱放进你口袋的东西,负债是把钱从你口袋拿走的东西。
| 行为 | 分类 | 原因 |
|---|---|---|
| 贷款买房自住 | 负债 | 每月从你口袋拿走月供 |
| 贷款买房出租 | 资产 | 租金流入你口袋,减去月供后还有盈余 |
| 买车自己开 | 负债 | 每月从你口袋拿走车贷、油费、保险 |
| 买车用于运营(如网约车) | 资产 | 扣除费用后,净收入流入你口袋 |
| 刷信用卡买奢侈品 | 负债 | 每月从你口袋拿走利息 |
| 用现金买理财产品 | 资产 | 收益流入你口袋 |
同样一件东西,在不同的使用方式下,可能是资产,也可能是负债。
第二步:调整优先顺序
改变金钱流动的方向:
- 穷人模式:赚到钱 → 先付给别人(房租、食物、衣服) → 剩下归零
- 中产模式:赚到钱 → 先付给银行(贷款、信用卡) → 剩下用于消费
- 富人模式:赚到钱 → 先买资产 → 资产收益覆盖生活支出
第三步:从一个小资产开始
富人的循环不是一夜之间建立的。你可以从最小的资产开始:
- 每月拿出一部分收入购买指数基金(相当于拥有了一篮子股票的资产)
- 学习某个技能并将其转化为版权收入(写文章、录课程)
- 寻找能带来正向现金流的投资机会
关键是:哪怕每月只投入很少的钱去购买真正的资产,也比全部花掉或变成负债要好。
第四步:控制消费型负债
中产阶级最容易掉进的陷阱是:收入每增加一点,消费和负债就同步升级——买更大的房子、更好的车、更多奢侈品。克制消费升级,是打破中产阶级现金流困境的关键一步。
七、总结
| 人群 | 收入特点 | 支出方向 | 现金流结果 |
|---|---|---|---|
| 穷人 | 单一工资 | 全部用于基本生活消费 | 钱流走了,留不下任何东西 |
| 中产阶级 | 单一工资 | 大量用于偿还各类贷款 | 钱流向了银行和债权人 |
| 富人 | 多元化被动收入 | 主要用于购买资产 | 钱不断回流,持续增值 |
核心启示
富人之所以富有,不是因为他们赚得多,而是因为他们懂得让钱为自己工作。他们用收入买资产,用资产产生收入,再用收入买更多资产,形成一个不断增强的正向循环。
真正的财富自由,不是赚到一大笔钱然后花掉它,而是建立一套即使不工作也能持续产生收入的资产系统。
你今天把每一分钱放在哪里,决定了十年后你是穷人、中产阶级,还是富人。
免责声明: 本文内容为财务知识科普,仅供参考,不构成任何投资建议。文中观点基于《富爸爸穷爸爸》等经典财务教育理念整理而成。具体投资决策请结合自身情况并咨询专业人士。
核心概念来源:现金流象限理论 | 适用人群:希望提升财务认知的普通读者