
资产负债表、利润表、现金流量表——三张报表的构成、勾稽关系与实战分析方法
引言:为什么需要理解三大财务报表?
对于财务从业者、企业管理者或投资者来说,理解三大财务报表及其勾稽关系,是读懂一家公司财务状况的基础能力,也是做出正确经营或投资决策的前提。
三张报表分别回答三个核心问题:
| 报表 | 核心问题 | 通俗比喻 |
|---|---|---|
| 资产负债表 | 企业有什么?欠什么?值多少? | 企业的“家底清单” |
| 利润表 | 企业赚没赚?赚多少? | 企业的“成绩单” |
| 现金流量表 | 企业钱从哪来?花到哪去? | 企业的“血液检测报告” |
三张报表相互关联、相互印证,共同构成了一套完整的企业财务画像。
一个形象的比喻:
- 资产负债表是企业的“快照”——拍下某一时刻的财务状况
- 利润表是企业的“视频”——记录一段时间内的经营表现
- 现金流量表是企业的“血液检测报告”——追踪现金的真实流动
本文将从勾稽关系、项目构成、编制要点和比率分析四个维度,为你系统拆解三大财务报表。
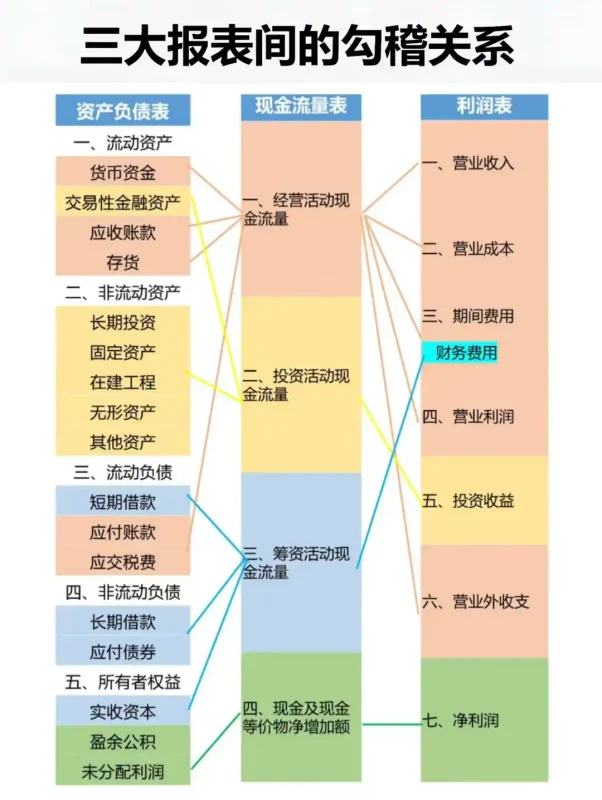
第一部分:三大报表间的勾稽关系
一、核心恒等式
资产负债表的恒等式:
资产 = 负债 + 所有者权益
这个恒等式是整个会计体系的基石,永远成立。左边代表“钱的去处”,右边代表“钱的来源”——钱不会凭空消失,也不会凭空产生,两边永远相等。
二、三张报表间的数据流向
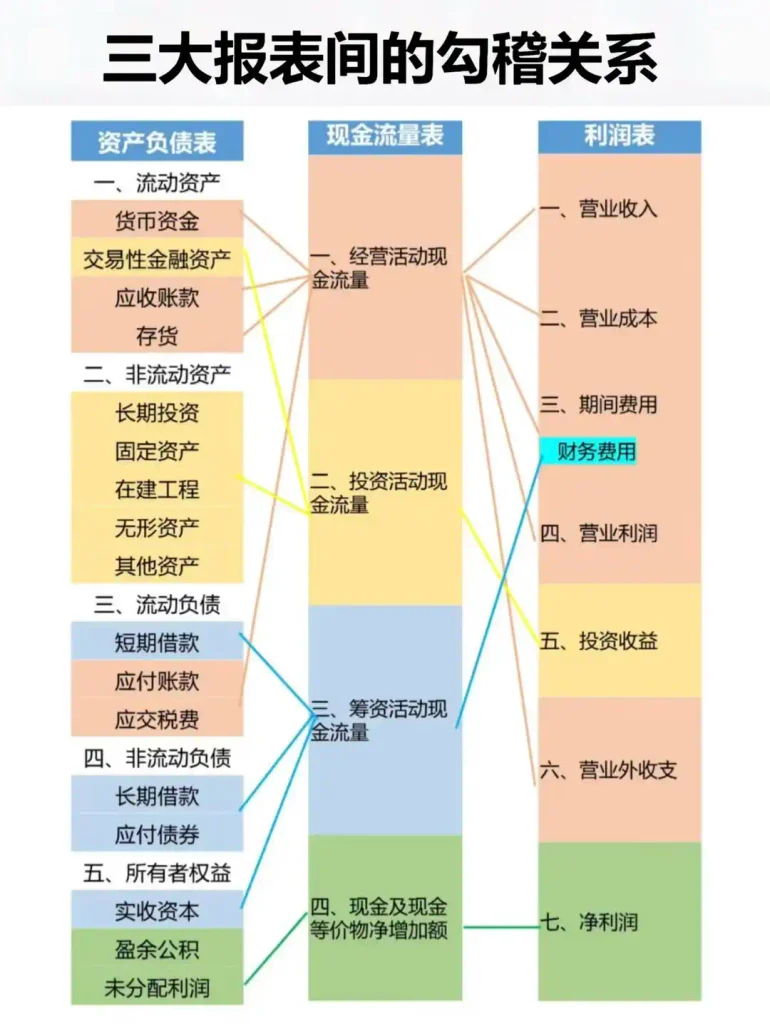
勾稽关系一:利润表 → 资产负债表(未分配利润的传递)
关系公式:
资产负债表“期末未分配利润” = 资产负债表“期初未分配利润” + 利润表“净利润”本年累计数
这是最核心、最基础的勾稽关系。企业赚到的净利润,最终会进入资产负债表的所有者权益部分,具体落脚在“未分配利润”科目中。
实际例子:
- 年初未分配利润:100万元
- 本年净利润:50万元
- 本年分红:20万元
- 年末未分配利润 = 100 + 50 – 20 = 130万元
勾稽关系二:现金流量表 → 资产负债表(货币资金的验证)
关系公式:
资产负债表“货币资金”期末余额 – 期初余额 = 现金流量表“现金及现金等价物净增加额”
如果这两个数字不相等,说明报表编制存在错误。
勾稽关系三:利润表 → 现金流量表(经营现金流的调整)
利润表的“净利润”与现金流量表的“经营现金流净额”之间存在差异,来源于:
| 差异原因 | 举例 |
|---|---|
| 应收账款 | 已确认收入,但钱还没收到 |
| 存货变动 | 采购支付了现金,但尚未销售确认利润 |
| 折旧摊销 | 减少了利润,但没有实际现金流出 |
| 预付/预收 | 现金已收付,但收入尚未确认 |
三、三张报表的完整流转逻辑
从企业经营循环的角度理解三张报表的串联关系:
1. 企业投入资本 → 进入【资产负债表】的所有者权益和资产端
2. 经营过程中产生收入、费用 → 在【利润表】中形成净利润
3. 利润归入未分配利润 → 回到【资产负债表】的所有者权益
4. 经营过程中的现金收付 → 在【现金流量表】中反映净增加额
5. 现金净增加额 → 影响【资产负债表】的货币资金余额
整个循环可以概括为:
资产负债表(起点)→ 利润表(经营成果)→ 现金流量表(现金质量)→ 资产负债表(期末状态)
第二部分:资产负债表完全解析
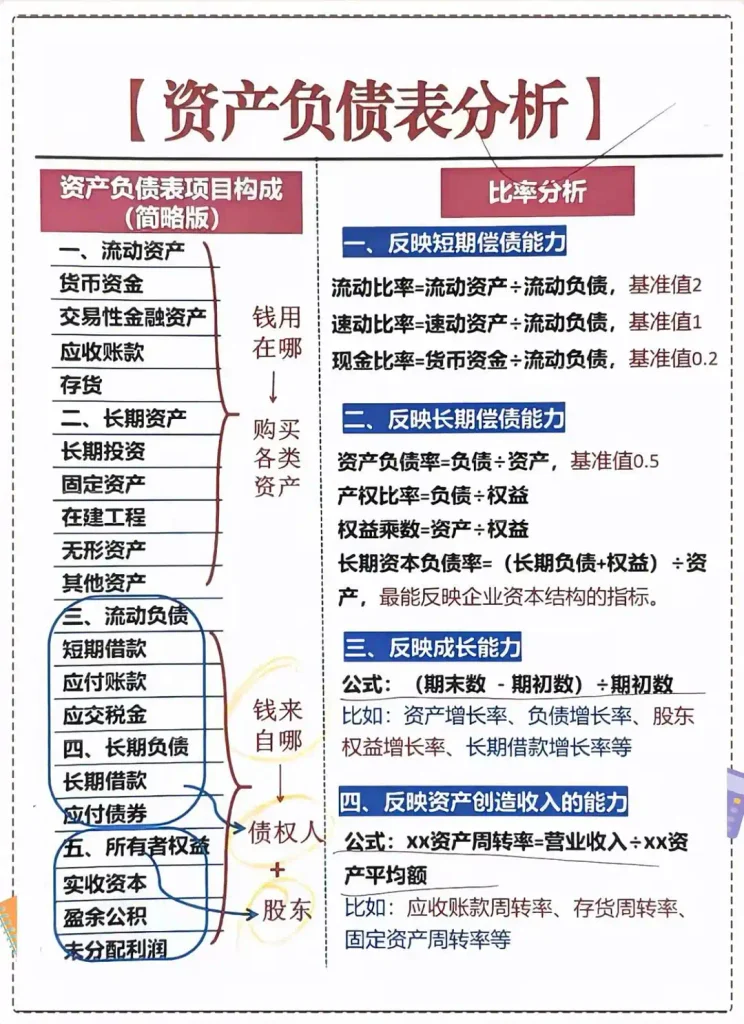
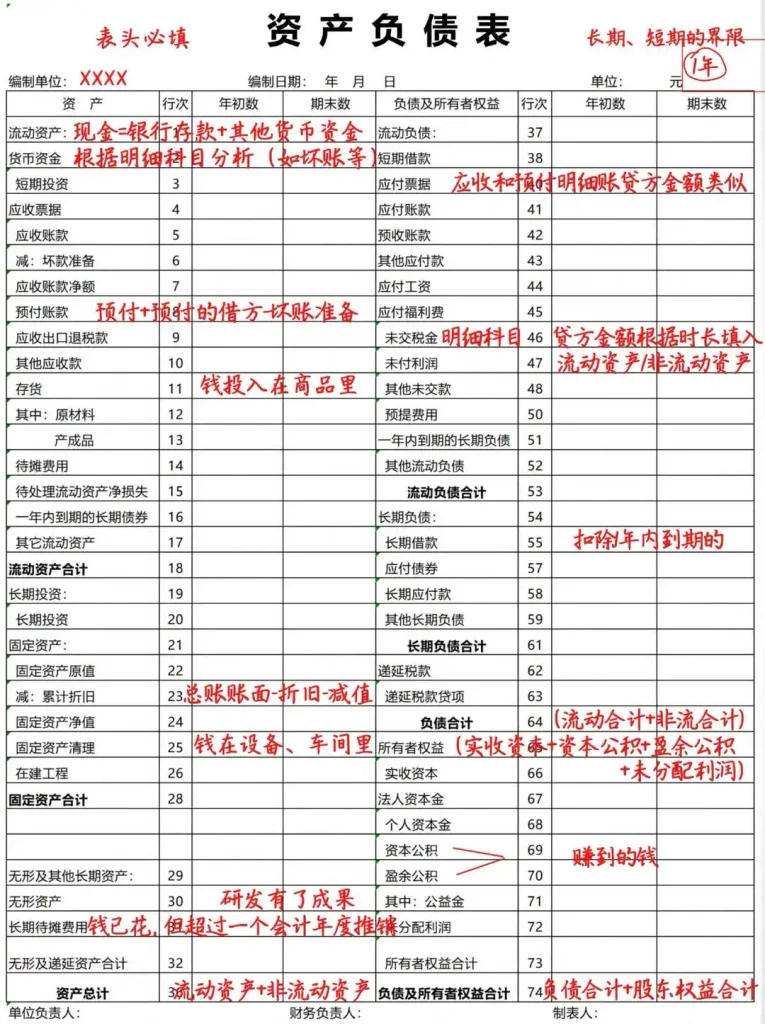
一、资产负债表项目构成
核心恒等式:资产 = 负债 + 所有者权益
左侧:资产(钱的去处)
资产按变现速度(流动性)从快到慢排列:
1. 流动资产(一年内能变现的资产)
| 项目 | 含义 | 通俗理解 |
|---|---|---|
| 货币资金 | 现金 + 银行存款 + 其他货币资金 | 企业手上有多少“现钱” |
| 交易性金融资产 | 短期持有的股票、债券等 | 随时能卖掉变现的金融资产 |
| 应收票据 | 客户开出的商业汇票 | 别人欠的钱,有票据为证 |
| 应收账款 | 已销售但未收回的货款 | 卖出去东西了,但钱还没收到 |
| 预付账款 | 提前支付给供应商的款项 | 付钱了但还没收到货 |
| 存货 | 原材料、在产品、产成品等 | 库存里压着的货 |
2. 非流动资产(持有超过一年的资产)
| 项目 | 含义 | 通俗理解 |
|---|---|---|
| 长期投资 | 长期持有的股权、债券等 | 准备长期持有的投资 |
| 固定资产 | 厂房、设备、车辆等 | 企业赚钱的“生产工具” |
| 在建工程 | 正在建设尚未完工的工程项目 | 还没盖好的厂房 |
| 无形资产 | 专利、商标、软件著作权等 | 看不见但值钱的“软资产” |
右侧:负债与所有者权益(钱的来源)
3. 流动负债(一年内要还的债)
| 项目 | 含义 |
|---|---|
| 短期借款 | 一年内到期的银行贷款 |
| 应付账款 | 采购货物但未支付的货款 |
| 预收账款 | 提前收取客户的货款 |
| 应交税费 | 应缴纳但尚未缴纳的税款 |
4. 非流动负债(一年以上的长期债务)
| 项目 | 含义 |
|---|---|
| 长期借款 | 还款期超过一年的银行贷款 |
| 应付债券 | 企业发行的债券 |
5. 所有者权益(真正属于股东的)
| 项目 | 含义 |
|---|---|
| 实收资本(股本) | 股东投入的初始资本 |
| 资本公积 | 资本溢价、捐赠等形成的公积 |
| 盈余公积 | 从净利润中提取的留存收益 |
| 未分配利润 | 未分配的累计净利润 |
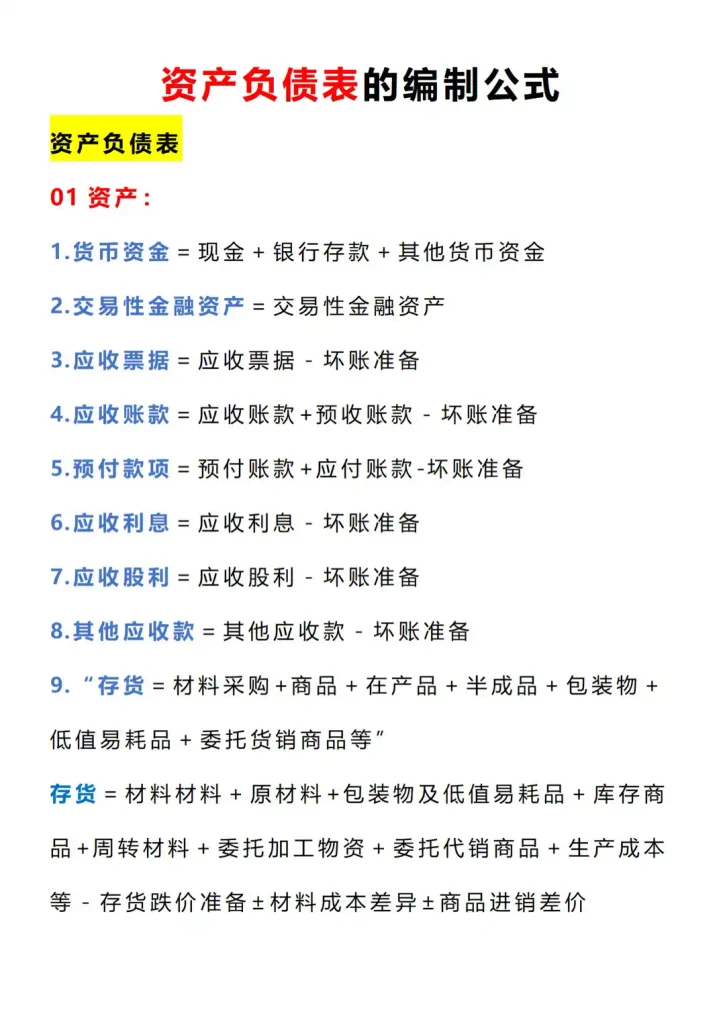
二、资产负债表的编制公式
资产类项目的计算公式:
| 项目 | 计算公式 | 说明 |
|---|---|---|
| 货币资金 | 现金 + 银行存款 + 其他货币资金 | 简单加总 |
| 应收账款 | 应收账款 + 预收账款 – 坏账准备 | 含预收账款中应收性质的明细 |
| 预付款项 | 预付账款 + 应付账款 – 坏账准备 | 含应付账款中预付性质的明细 |
| 存货 | 原材料 + 库存商品 + 周转材料 + 生产成本等 – 存货跌价准备 ± 材料成本差异 | 最复杂的科目,涉及多明细加总 |
| 固定资产净值 | 固定资产原值 – 累计折旧 – 减值准备 | 总账账面 – 折旧 – 减值 |
关于“坏账准备”的特别说明:
会计上要求按谨慎性原则——对于可能收不回来的应收款项,要提前计提减值准备,在资产负债表中以净额列示。这就是图中多次出现“减:坏账准备”的原因。
“预付+应付”和“应收+预收”的重分类逻辑:
- 应收账款的贷方余额实际上属于“预收账款”,应重分类到负债侧
- 应付账款的借方余额实际上属于“预付账款”,应重分类到资产侧
实务要点:编制资产负债表时,不能简单地将科目余额加总,而要看明细科目的余额方向——借方余额归资产、贷方余额归负债。
表尾计算逻辑:
- 资产总计 = 流动资产合计 + 长期投资 + 固定资产合计 + 无形及其他资产合计
- 负债合计 = 流动负债合计 + 长期负债合计
- 所有者权益合计 = 实收资本 + 资本公积 + 盈余公积 + 未分配利润
- 负债及所有者权益合计 = 负债合计 + 所有者权益合计
最终校验:资产总计 = 负债及所有者权益合计(必须相等)
三、资产负债表比率分析
维度一:短期偿债能力(流动性风险)
| 指标 | 计算公式 | 基准值 | 含义 |
|---|---|---|---|
| 流动比率 | 流动资产 ÷ 流动负债 | 2 | 每1元流动负债,有多少流动资产保障 |
| 速动比率 | (流动资产 – 存货) ÷ 流动负债 | 1 | 剔除存货后的变现能力(更保守) |
| 现金比率 | 货币资金 ÷ 流动负债 | 0.2 | 仅靠现金偿还短期债务的能力 |
解读逻辑:
- 流动比率 < 2:可能存在短期偿债压力
- 流动比率 > 2:短期偿债能力充足
- 注意:比率过高也可能意味着资金闲置、资产利用效率低
维度二:长期偿债能力(资本结构风险)
| 指标 | 计算公式 | 基准值 | 含义 |
|---|---|---|---|
| 资产负债率 | 负债总额 ÷ 资产总额 | 0.5 | 总资产中有多少是借来的 |
| 产权比率 | 负债总额 ÷ 所有者权益 | 越低越好 | 债权与股权的比例关系 |
| 权益乘数 | 资产总额 ÷ 所有者权益 | 适中为佳 | 放大倍数越高,杠杆越高 |
| 长期资本负债率 | (长期负债 + 所有者权益) ÷ 资产 | 越高越稳健 | 最能反映企业资本结构的指标 |
维度三:成长能力(发展趋势)
| 指标 | 计算公式 | 含义 |
|---|---|---|
| 资产增长率 | (期末资产 – 期初资产) ÷ 期初资产 | 企业总规模扩张速度 |
| 负债增长率 | (期末负债 – 期初负债) ÷ 期初负债 | 债务规模变化趋势 |
| 股东权益增长率 | (期末权益 – 期初权益) ÷ 期初权益 | 股东财富增长速度 |
维度四:资产创造收入的能力(运营效率)
| 指标 | 计算公式 | 含义 |
|---|---|---|
| 应收账款周转率 | 营业收入 ÷ 应收账款平均余额 | 收款速度,越高越好 |
| 存货周转率 | 营业成本 ÷ 存货平均余额 | 存货流转速度,越高越好 |
| 固定资产周转率 | 营业收入 ÷ 固定资产平均余额 | 固定资产使用效率 |
说明:各项周转率的分母均使用平均余额(期初与期末的平均值),以匹配作为时期数的营业收入。
第三部分:利润表完全解析
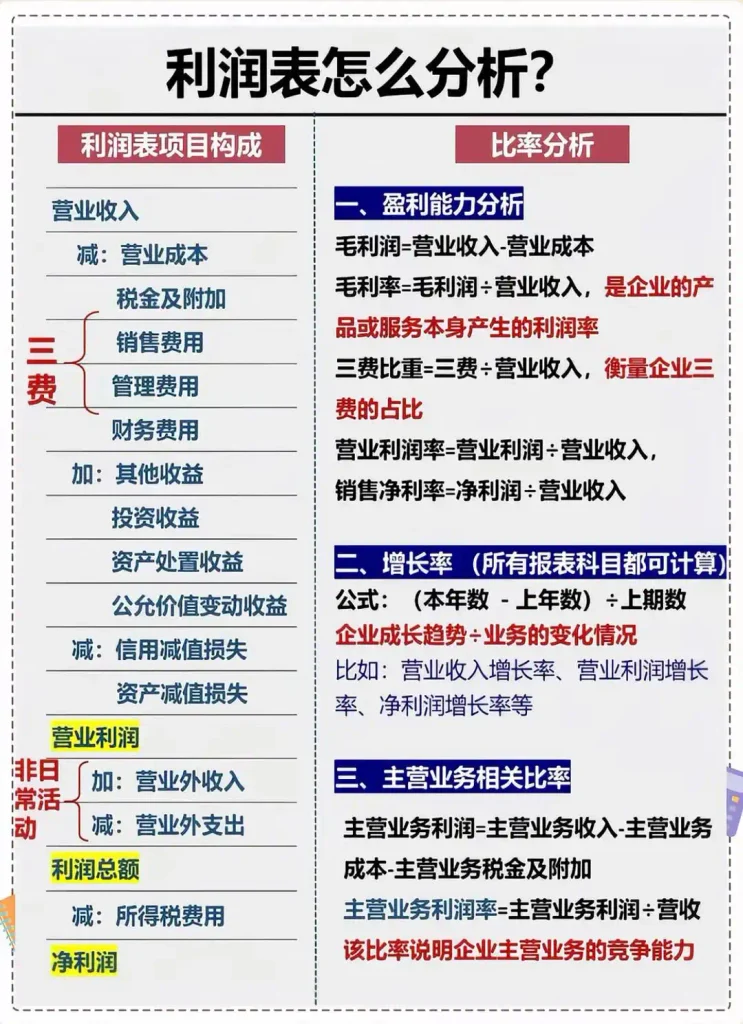
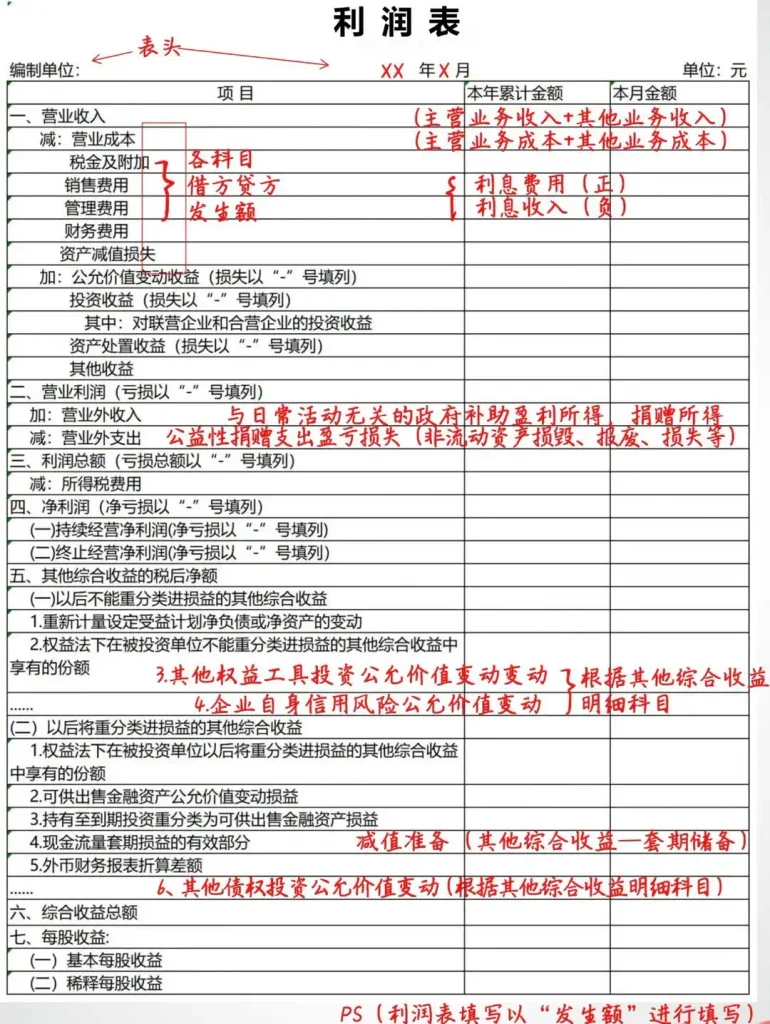
一、利润表项目构成
核心公式:收入 – 费用 = 利润
利润表采用层层递进的结构,从收入开始,逐步减去各项成本费用,最终得出净利润。
第一步:营业收入 → 营业成本 → 毛利润
| 项目 | 含义 |
|---|---|
| 营业收入 | 主营业务收入 + 其他业务收入 |
| 减:营业成本 | 主营业务成本 + 其他业务成本 |
| = 毛利润 | 收入 – 直接成本 |
毛利润是判断产品本身盈利能力的第一道关口。
第二步:减去期间费用 → 营业利润
| 项目 | 含义 |
|---|---|
| 销售费用 | 广告、促销、销售人员工资等 |
| 管理费用 | 管理人员工资、办公费、差旅费等 |
| 财务费用 | 利息支出、手续费等 |
| 加:公允价值变动收益 | 金融资产价值变动的收益(损失以”-“填列) |
| 加:投资收益 | 投资分红的收益(损失以”-“填列) |
| 加:资产处置收益 | 卖固定资产等的收益(损失以”-“填列) |
营业利润是企业日常经营活动的核心成果,也是判断主业是否健康的关键指标。
第三步:加减营业外收支 → 利润总额
| 项目 | 含义 |
|---|---|
| 加:营业外收入 | 政府补助、捐赠收入等(与日常经营无关) |
| 减:营业外支出 | 公益性捐赠、资产报废损失等 |
利润总额 = 营业利润 + 营业外收入 – 营业外支出
第四步:减去所得税 → 净利润
净利润 = 利润总额 – 所得税费用
净利润是利润表的最终结果,也是连接资产负债表的桥梁。
第五步:其他综合收益与综合收益总额
利润表底部还包含了**“其他综合收益”**部分,属于“已实现但未在利润表中确认”的收益:
| 分类 | 内容 |
|---|---|
| 不能重分类进损益的 | 重新计量设定受益计划净负债的变动、其他权益工具投资公允价值变动 |
| 以后将重分类进损益的 | 可供出售金融资产公允价值变动、外币报表折算差额 |
综合收益总额 = 净利润 + 其他综合收益税后净额
第六步:每股收益(上市公司适用)
| 项目 | 含义 |
|---|---|
| 基本每股收益 | 净利润 ÷ 普通股股数 |
| 稀释每股收益 | 考虑潜在稀释性股份后的每股收益 |
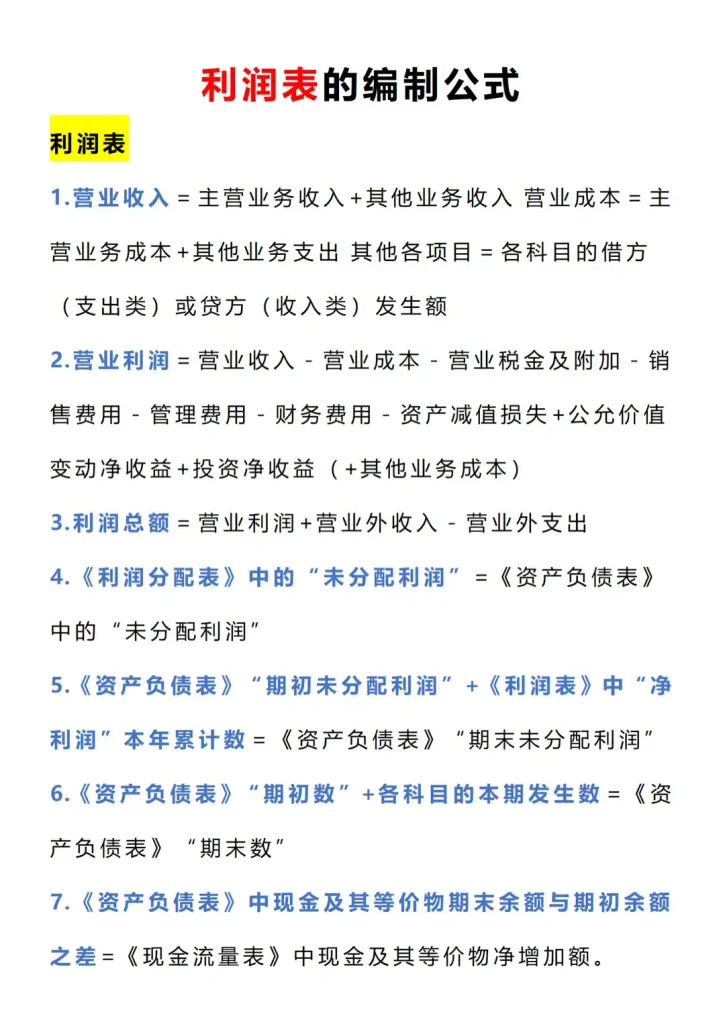
二、利润表的编制公式
| 项目 | 公式 |
|---|---|
| 营业收入 | 主营业务收入 + 其他业务收入 |
| 营业成本 | 主营业务成本 + 其他业务成本 |
| 营业利润 | 营业收入 – 营业成本 – 税金及附加 – 销售费用 – 管理费用 – 财务费用 – 资产减值损失 + 公允价值变动净收益 + 投资净收益 |
| 利润总额 | 营业利润 + 营业外收入 – 营业外支出 |
| 净利润 | 利润总额 – 所得税费用 |
利润表的填表规则(与资产负债表的根本区别):
| 报表 | 填列方式 | 说明 |
|---|---|---|
| 资产负债表 | 填列余额 | 某一时点的存量 |
| 利润表 | 填列发生额 | 一段时期的流量 |
利润表中的每个项目,都填写该期间内的累计发生额——即“本月金额”和“本年累计金额”。
三、利润表比率分析
维度一:盈利能力分析
| 指标 | 计算公式 | 含义 | 解读 |
|---|---|---|---|
| 毛利率 | 毛利润 ÷ 营业收入 | 产品本身的盈利空间 | 越高越好,反映产品竞争力和定价权 |
| 三费比重 | (销售+管理+财务费用) ÷ 营业收入 | 期间费用占收入的比重 | 越低越好,反映费用控制能力 |
| 营业利润率 | 营业利润 ÷ 营业收入 | 主营业务的盈利能力 | 反映主业的经营效益 |
| 销售净利率 | 净利润 ÷ 营业收入 | 最终盈利能力 | 每1元收入最终赚多少 |
毛利率与净利率的关系:
- 毛利率高 + 净利率低 → 费用太高(三费过大)
- 毛利率低 + 净利率高 → 可能是投资收益或营业外收入撑起的利润(需警惕质量)
维度二:增长率分析
| 指标 | 计算公式 | 含义 |
|---|---|---|
| 营业收入增长率 | (本年营收 – 上年营收) ÷ 上年营收 | 业务规模变化 |
| 营业利润增长率 | (本年营业利润 – 上年营业利润) ÷ 上年营业利润 | 核心业务盈利能力变化 |
| 净利润增长率 | (本年净利润 – 上年净利润) ÷ 上年净利润 | 最终盈利增长速度 |
解读逻辑:
- 营收增速 > 利润增速 → 可能是成本上升或费用增加
- 利润增速 > 营收增速 → 规模效应显现,费用控制良好
- 营收增长但利润下降 → 可能存在低价竞争或成本失控
维度三:主营业务相关比率
| 指标 | 计算公式 | 含义 |
|---|---|---|
| 主营业务利润 | 主营业务收入 – 主营业务成本 – 主营业务税金及附加 | 核心业务创造的利润 |
| 主营业务利润率 | 主营业务利润 ÷ 主营业务收入 | 核心业务盈利能力的关键指标 |
该比率说明企业主营业务的竞争能力,是判断企业是否具备可持续盈利能力的重要依据。
第四部分:现金流量表完全解析
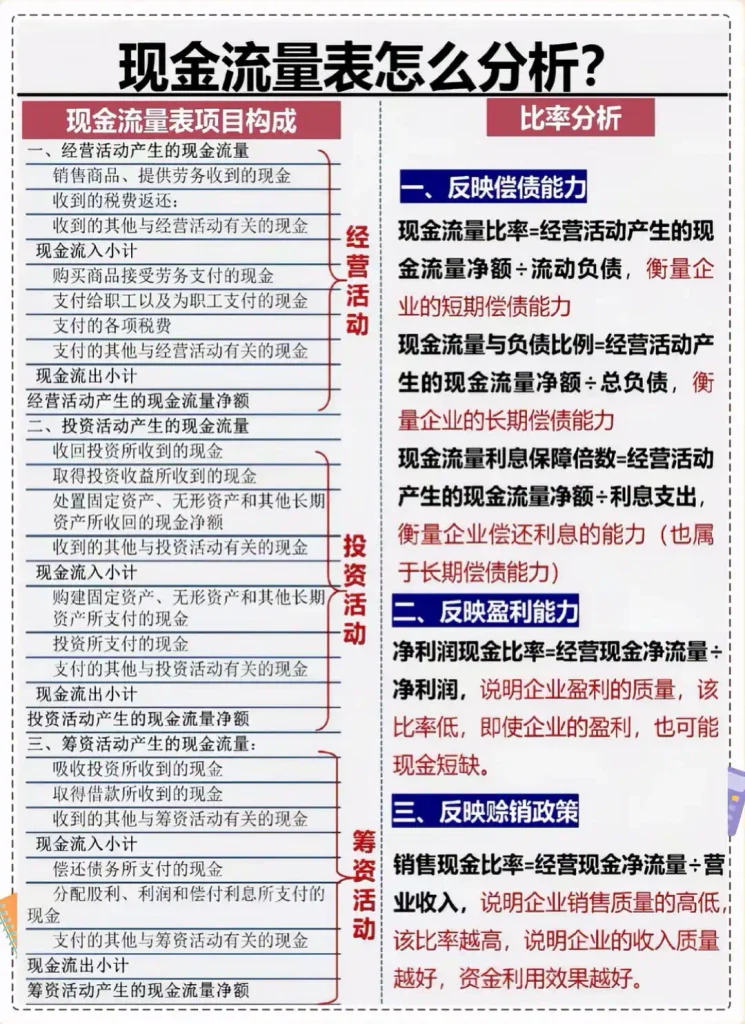
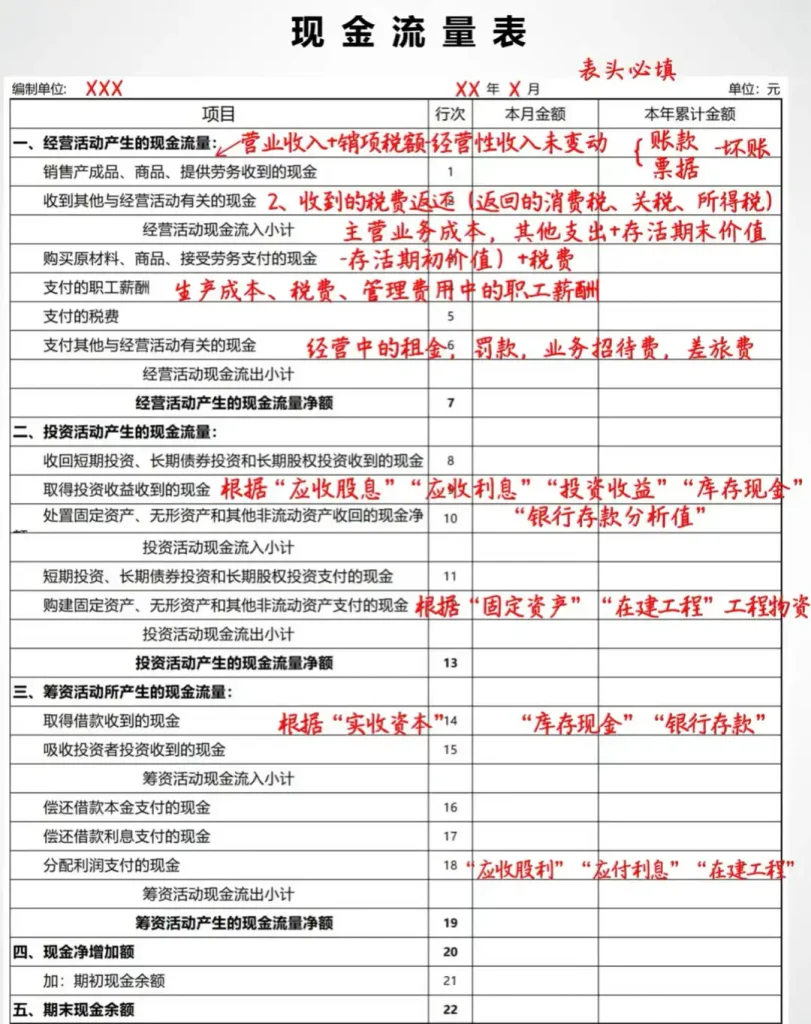
一、现金流量表项目构成
核心公式:现金流入 – 现金流出 = 现金净增加额
分类一:经营活动产生的现金流量(最核心)
现金流入:
| 项目 | 含义 |
|---|---|
| 销售商品、提供劳务收到的现金 | 卖产品/服务实际收到的钱 |
| 收到的税费返还 | 收到的退税、返税 |
| 收到的其他与经营活动有关的现金 | 租金收入、罚款收入等 |
现金流出:
| 项目 | 含义 |
|---|---|
| 购买商品、接受劳务支付的现金 | 买原材料、支付服务费等 |
| 支付给职工以及为职工支付的现金 | 工资、奖金、社保、公积金 |
| 支付的各项税费 | 增值税、所得税等 |
| 支付的其他与经营活动有关的现金 | 租金、差旅费、业务招待费等 |
经营活动产生的现金流量净额 = 经营现金流入 – 经营现金流出
这是三张报表中最重要、最核心的一个数字!
分类二:投资活动产生的现金流量
| 现金流入 | 现金流出 |
|---|---|
| 收回投资所收到的现金 | 购建固定资产等支付的现金 |
| 取得投资收益所收到的现金 | 投资所支付的现金 |
| 处置固定资产等收回的现金净额 | — |
分类三:筹资活动产生的现金流量
| 现金流入 | 现金流出 |
|---|---|
| 吸收投资所收到的现金 | 偿还债务所支付的现金 |
| 取得借款所收到的现金 | 分配股利、利润和偿付利息所支付的现金 |
最终汇总
现金净增加额 = 经营活动净额 + 投资活动净额 + 筹资活动净额
校验关系(最关键的勾稽关系):
现金流量表的“现金净增加额” = 资产负债表的“期末货币资金 – 期初货币资金”
二、现金流量表的编制公式
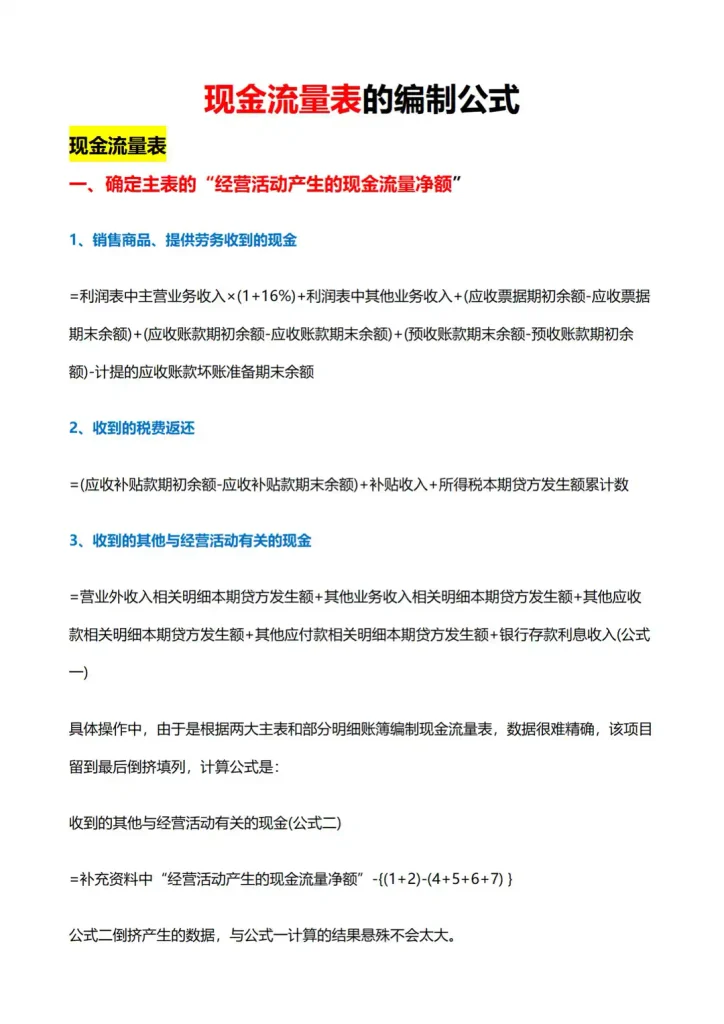
1. 销售商品、提供劳务收到的现金
= 利润表中主营业务收入 × (1 + 增值税税率) + 利润表中其他业务收入
  + (应收票据期初余额 - 应收票据期末余额)
  + (应收账款期初余额 - 应收账款期末余额)
  + (预收账款期末余额 - 预收账款期初余额)
  - 计提的应收账款坏账准备期末余额
逻辑拆解:
- “主营业务收入 × (1+税率)”:含税收入,即实际应向客户收取的金额
- “应收票据/应收账款期初 – 期末”:期初有余额说明上期欠款本期收回了(加回);期末有余额说明本期又有新增欠款(减去)
- “预收账款期末 – 期初”:期末比期初多,说明本期预收了更多现金(加回)
- “- 坏账准备”:计提坏账的部分从未实际收到,需扣除
关键逻辑:这个公式实际上是把利润表上的权责发生制收入,调整为现金流量表上的收付实现制现金——剔除了赊销、预收、坏账等非现金因素。
2. 收到的其他与经营活动有关的现金(倒挤法)
图片中特别强调:“由于是根据两大主表和部分明细账簿编制现金流量表,数据很难精确,该项目留到最后倒挤填列。”
这说明了现金流量表编制的实务特点:
- 直接计算每个项目非常困难(需要逐笔追踪每一笔现金收支)
- 实务中常用间接法(倒挤法):先确定“经营活动净额”,再倒推出“收到的其他”等难以直接统计的项目
三、现金流量表比率分析
维度一:偿债能力分析
| 指标 | 计算公式 | 含义 |
|---|---|---|
| 现金流量比率 | 经营现金流净额 ÷ 流动负债 | 衡量企业的短期偿债能力 |
| 现金流量与负债比例 | 经营现金流净额 ÷ 总负债 | 衡量企业的长期偿债能力 |
| 现金流量利息保障倍数 | 经营现金流净额 ÷ 利息支出 | 衡量企业偿还利息的能力 |
关键认知:
利润表上的“利息保障倍数 = 利润 ÷ 利息”,用的是账面利润。但利润≠现金。用“经营现金流 ÷ 利息”计算出的“现金流量利息保障倍数”,才是真正可靠的还息能力指标。
维度二:盈利能力质量分析
| 指标 | 计算公式 | 含义 | 解读 |
|---|---|---|---|
| 净利润现金比率 | 经营现金净流量 ÷ 净利润 | 说明企业盈利的质量 | 比率越低,越值得警惕! 说明盈利可能只是账面上的数字 |
| 销售现金比率 | 经营现金净流量 ÷ 营业收入 | 说明企业销售质量的高低 | 该比率越高,说明企业的收入质量越好 |
净利润现金比率的警戒信号:
| 比率范围 | 含义 |
|---|---|
| > 1 | ✅ 优秀!赚的每一元钱都变成了现金 |
| ≈ 1 | ✅ 正常,利润与现金基本匹配 |
| < 0.5 | ⚠️ 警惕!大量利润只是账面数字 |
| < 0(负数) | ❌ 危险!账面盈利但经营现金净流出——财务造假的常见征兆之一 |
净利润现金比率与销售现金比率的区别:
| 指标 | 分子 | 分母 | 反映的维度 |
|---|---|---|---|
| 净利润现金比率 | 经营现金流净额 | 净利润 | 利润的现金保障程度(利润质量) |
| 销售现金比率 | 经营现金流净额 | 营业收入 | 收入的现金收现比例(收入质量) |
第五部分:综合分析框架
一、三大类现金流的健康模式
| 模式 | 经营现金流 | 投资现金流 | 筹资现金流 | 解读 |
|---|---|---|---|---|
| 健康增长型 | +(正) | -(负) | +/- | 主业赚钱,正在扩张,是最健康的模式 |
| 造血不足型 | -(负) | +(正) | +(正) | 主业亏损,靠变卖家产和融资维持——最危险 |
| 高速扩张型 | +(正) | -(负) | +(正) | 主业赚钱但不足以支撑扩张,需要外部融资 |
| 成熟回报型 | +(正) | +(正) | -(负) | 主业赚钱,减少投资,偿还债务或回报股东 |
二、阅读财务报表的正确顺序
- 先看利润表:企业有没有赚钱?盈利能力如何?
- 再看现金流量表:赚的钱有没有真正收到?现金流是否健康?
- 最后看资产负债表:家底厚不厚?负债风险高不高?
- 三张结合验证:勾稽关系是否成立?数据是否可信?
三、核心勾稽关系汇总
① 资产 = 负债 + 所有者权益(资产负债表恒等式)

② 期末未分配利润 = 期初未分配利润 + 净利润 - 分红(利润表 → 资产负债表)

③ 现金净增加额 = 期末货币资金 - 期初货币资金(现金流量表 → 资产负债表)

④ 净利润现金比率 = 经营现金流净额 ÷ 净利润(检验利润质量)
结语:三张报表的终极心法
| 报表 | 回答的问题 | 核心关注点 |
|---|---|---|
| 资产负债表 | 企业有什么?欠什么? | 资产结构是否合理,债务风险是否可控 |
| 利润表 | 企业赚没赚?赚多少? | 盈利来源是否可持续,质量是否高 |
| 现金流量表 | 企业钱在哪?怎么流? | 现金流是否健康,利润是否有现金支撑 |
利润表告诉你企业“账面赚了多少”,现金流量表告诉你“真正收到多少”,资产负债表告诉你“赚的钱去了哪里”。
三张报表合在一起,才能完整回答一个核心问题:这家企业的财务状况和经营质量到底怎么样?
适用对象:财务从业者、企业管理者、投资者 | 核心主题:三大财务报表勾稽关系与分析方法